- Blog
- Auto nieuws
- Wetgeving
- Pseudo eindheffing auto
Pseudo-eindheffing auto 2027: wat is het, wat kost het en wat kun je doen?
Vanaf 1 januari 2027 geldt de pseudo-eindheffing voor auto's van de zaak. Werkgevers betalen dan 12% van de catalogusprijs per jaar extra voor elke benzine-, diesel-, lpg- of hybride auto die een werknemer ook privé gebruikt. De maatregel wordt ook wel de brandstofboete of pseudo heffing genoemd. Volledig elektrische auto's vallen er niet onder.
In deze blog lees je precies hoe de pseudo-eindheffing werkt, hoe je hem berekent, hoe de overgangsregeling uitpakt en welke uitzonderingen er zijn. We laten ook zien waarom een jong gebruikte elektrische auto voor werkgever én werknemer vaak de voordeligste keuze is.
Wil je benzine of hybride blijven rijden? Die krijg je vanaf 2027 steeds minder vaak als leaseauto. Met een mobiliteitsbudget kan het wel: je koopt zelf een jong gebruikte auto, je werkgever vergoedt je zakelijke kilometers en na drie jaar is de restwaarde van jou. Hoe dat werkt, lees je verderop in deze blog.
De pseudo-eindheffing in het kort
| Onderdeel | Regeling |
| Ingangsdatum | 1 januari 2027 |
| Wie betaalt? | De werkgever. Doorberekenen aan de werknemer mag niet. |
| Tarief | 12% per jaar, berekend per kalendermaand (1% per maand) |
| Grondslag | Catalogusprijs inclusief btw en bpm. Auto ouder dan 25 jaar: de waarde in het economisch verkeer (dagwaarde). |
| Welke auto's? | Personenauto's met CO2-uitstoot: benzine, diesel, lpg, aardgas, hybride en plug-in hybride |
| Welke niet? | Volledig elektrische auto's, waterstofauto's en bestelauto's |
| Privégebruik | Woon-werkverkeer telt mee. Er is geen grens van 500 kilometer. |
| Overgangsregeling | Auto al vóór 2027 ter beschikking gesteld: geen heffing tot en met 31 december 2030 |
| Eigen auto via mobiliteitsbudget? | Geen heffing. De pseudo-eindheffing geldt alleen voor auto's van de zaak. |
Bekijk onze elektrische occasions
Een greep uit ons aanbod
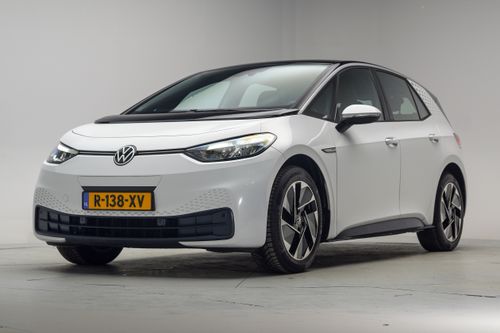
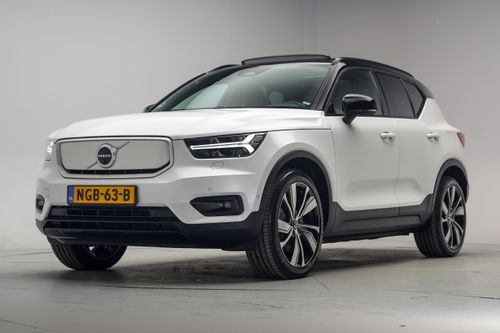
De juiste auto niet gevonden?
Bekijk ons volledige aanbod

Wat is de pseudo-eindheffing?
De pseudo-eindheffing is een extra belasting van 12% per jaar over de catalogusprijs, die werkgevers vanaf 2027 betalen voor auto's van de zaak met CO2-uitstoot die ook privé worden gebruikt. De werkgever draagt de heffing af via de aangifte loonheffingen. Volledig elektrische auto's zijn uitgezonderd.
Het woord "pseudo" betekent dat de heffing niet in de plaats komt van andere belastingen. Hij komt erbovenop. De werknemer betaalt dus gewoon bijtelling, en de werkgever betaalt daarnaast de pseudo-eindheffing. Het is een heffing per auto, niet per werknemer.
De overheid wil hiermee de zakelijke markt sneller laten overstappen op elektrisch rijden. Zakelijke auto's komen na een paar jaar als occasion op de particuliere markt. Zo groeit ook het aanbod gebruikte elektrische auto's.
Is de pseudo-eindheffing definitief?
Ja. De pseudo-eindheffing is vastgelegd in het Belastingplan 2026 en gaat in op 1 januari 2027. In 2026 is de regeling op een paar punten aangepast:
- De overgangsregeling voor bestaande auto's loopt langer: tot en met 31 december 2030 in plaats van tot 17 september 2030.
- Er is een uitzondering gekomen voor vervangend vervoer bij schade, reparatie of onderhoud.
- Kort gebruik (maximaal 7 dagen per jaar) valt onder voorwaarden buiten de heffing.
- Lesauto's van rijscholen zijn vrijgesteld.
De Belastingdienst heeft de regels in november 2026 uitgewerkt in de Nieuwsbrief Loonheffingen 2027. In de aangifte loonheffingen komt vanaf 2027 een aparte rubriek "Pseudo-eindheffing fossiele auto's".
Wanneer gaat de pseudo-eindheffing in?
Op 1 januari 2027. De heffing geldt direct voor elke brandstof- of hybride auto die vanaf die datum voor het eerst aan een werknemer ter beschikking wordt gesteld. Voor auto's die al vóór 2027 ter beschikking stonden, geldt de heffing vanaf 1 januari 2031.
Is een elektrische leaseauto verplicht vanaf 2027?
Nee. Een werkgever mag na 1 januari 2027 nog steeds een benzine-, diesel- of hybride auto van de zaak aanbieden. Hij betaalt dan wel 12% pseudo-eindheffing per jaar. Omdat dat al snel honderden euro's per maand scheelt, kiezen veel werkgevers voor een beleid met alleen elektrische auto's. In de praktijk wordt een nieuwe leaseauto daardoor vrijwel altijd elektrisch.
Wil je als werknemer toch benzine of hybride rijden? Dan is een mobiliteitsbudget met een eigen auto vaak de slimste route. Je werkgever betaalt dan geen pseudo-eindheffing en jij kiest zelf je auto. Hoe dat werkt, lees je verderop in deze blog.
Voor welke auto's geldt de pseudo-eindheffing?
De pseudo-eindheffing geldt voor elke personenauto van de zaak met CO2-uitstoot. Het gaat om voertuigen die in het kentekenregister van de RDW als personenauto (classificatie M1) staan. Staat de CO2-uitstoot niet op 0 gram per kilometer, dan valt de auto eronder.
| Wel pseudo-eindheffing | Geen pseudo-eindheffing |
| Benzine en diesel | Volledig elektrisch |
| Hybride en plug-in hybride | Waterstof |
| Lpg en aardgas (cng) | Bestelauto's |
| Nieuwe én gebruikte auto's | Lesauto's van rijscholen |
| Je eigen auto, ook als je die van je mobiliteitsbudget betaalt |
Plug-in hybride: ook een plug-in hybride met een lage uitstoot betaalt het volle tarief van 12%. Er is geen korting voor zuinige auto's.
Occasions: ook een gebruikte auto van de zaak valt eronder. De Belastingdienst rekent niet met de prijs die je betaalt, maar met de oorspronkelijke catalogusprijs. Een drie jaar oude benzineauto kost de werkgever dus evenveel pseudo-eindheffing als dezelfde auto nieuw.
Geldt de pseudo-eindheffing voor een bestelauto?
Nee. Bestelauto's vallen buiten de pseudo-eindheffing, omdat de heffing alleen geldt voor personenauto's. Let op bij een personenbus of camper: staat die in het kentekenregister als personenauto, dan geldt de heffing wel. Twijfel je? Kijk dan naar de voertuigclassificatie op het kentekenbewijs of bij de RDW.
Woon-werkverkeer telt als privégebruik
Dit is het grootste verschil met de bijtelling. Voor de bijtelling telt woon-werkverkeer als zakelijk, en mag je 500 privékilometers per jaar rijden zonder bijtelling. Voor de pseudo-eindheffing telt woon-werkverkeer als privé, en er is geen kilometergrens.
Rijd je met je auto van de zaak naar kantoor? Dan betaalt je werkgever de pseudo-eindheffing, ook als jij met een rittenregistratie geen bijtelling betaalt.
Alleen zakelijk gebruik: geen pseudo-eindheffing
Wordt de auto echt alleen zakelijk gebruikt, dan is er geen heffing. Daarvoor moet aan drie voorwaarden worden voldaan:
- De auto rijdt alleen zakelijke kilometers.
- De auto wordt niet gebruikt voor woon-werkverkeer.
- Privégebruik is verboden en gebeurt in de praktijk ook niet.
De werkgever moet dit kunnen bewijzen met een sluitende rittenregistratie en aantoonbaar toezicht.
Pseudo-eindheffing berekenen
De pseudo-eindheffing bereken je zo: catalogusprijs × 12% per jaar, of catalogusprijs × 1% per maand. De catalogusprijs is inclusief btw en bpm. Omdat het zo op een percentage lijkt, wordt de heffing ook wel "12% bijtelling voor de werkgever" genoemd.
| Catalogusprijs | Per maand | Per jaar | Over 5 jaar |
| € 30.000 | € 300 | € 3.600 | € 18.000 |
| € 40.000 | € 400 | € 4.800 | € 24.000 |
| € 50.000 | € 500 | € 6.000 | € 30.000 |
| € 75.000 | € 750 | € 9.000 | € 45.000 |
Voor een middenklasser van € 40.000 betaalt de werkgever dus € 400 per maand extra, bovenop de leaseprijs. Over een leasecontract van vijf jaar is dat € 24.000. Dat geld kan een werkgever ook in een mobiliteitsbudget voor jou steken.
Rekenvoorbeeld: een deel van het jaar
De heffing geldt per hele kalendermaand. Staat de auto maar één dag in een maand privé ter beschikking, dan telt die hele maand mee.
Voorbeeld: een benzineauto met een catalogusprijs van € 30.000 staat van 14 mei tot en met 13 november 2027 ter beschikking. Dat zijn 7 kalendermaanden (mei tot en met november). De pseudo-eindheffing is 7 × € 300 = € 2.100.
Wanneer betaalt de werkgever?
De werkgever berekent de heffing per maand. Hij mag de heffing over 2027 maandelijks aangeven, of in één keer: uiterlijk in de aangifte over het tweede aangiftetijdvak van 2028. Voor een werkgever die per maand aangifte doet, is dat de aangifte over februari 2028.
Bekijk onze Elektrische occasions
Een greep uit ons aanbod
De juiste auto niet gevonden?
Bekijk ons volledige aanbod
Pseudo-eindheffing en bijtelling: wat is het verschil?
De twee worden vaak door elkaar gehaald, maar het zijn aparte regelingen die naast elkaar bestaan.
| Bijtelling | Pseudo-eindheffing | |
| Wie betaalt? | Werknemer, via de loonbelasting | Werkgever, via de aangifte loonheffingen |
| Tarief 2027 | 22% (nieuwe elektrische auto: 20% tot € 30.000) | 12% (elektrisch: 0%) |
| Woon-werkverkeer | Telt als zakelijk | Telt als privé |
| Minder dan 500 privékm per jaar | Geen bijtelling | Wel heffing |
| Percentage vast? | 60 maanden vanaf de eerste toelating | Nee, 12% zolang de auto wordt ingezet |
Wil je weten wat de bijtelling voor jou betekent? Bereken je bijtelling of lees onze blog wat is bijtelling.
Overgangsregeling voor bestaande auto's
Heeft de werkgever de auto al vóór 1 januari 2027 aan een werknemer ter beschikking gesteld? Dan geldt voor die auto tot en met 31 december 2030 geen pseudo-eindheffing. Vanaf 1 januari 2031 betaalt de werkgever de heffing voor alle brandstof- en hybride auto's van de zaak, ook de oude.
| Auto voor het eerst ter beschikking | 2027 tot en met 2030 | Vanaf 1 januari 2031 |
| Vóór 1 januari 2027 | Geen heffing | 12% heffing |
| Vanaf 1 januari 2027 | 12% heffing | 12% heffing |
Hoe de overgangsregeling in de praktijk werkt:
- Het overgangsrecht geldt per auto. Krijgt een collega bij dezelfde werkgever de auto, dan blijft het overgangsrecht gelden.
- Overstap naar een andere werkgever: overgangsrecht vervalt. Neemt de nieuwe werkgever de auto over, dan betaalt die werkgever pseudo-eindheffing vanaf de maand waarin de auto bij hem ter beschikking komt.
- Overname, fusie of inbreng in een bv: overgangsrecht blijft. Bij een overgang van onderneming, of als een eenmanszaak of vof wordt ingebracht in een bv, loopt het overgangsrecht door.
- De datum van terbeschikkingstelling telt, niet de besteldatum. Een auto die in december is besteld maar pas in januari wordt geleverd, valt niet onder het overgangsrecht.
Nog snel in december een benzine-leaseauto?
Veel werkgevers en werknemers staan nu voor de keuze: nog vóór 1 januari een benzine- of hybride auto van de zaak, of meteen elektrisch? Een brandstofauto die nog dit jaar ter beschikking komt, ontloopt de heffing tot en met 2030. Maar er zitten haken aan:
- De auto moet echt vóór 1 januari rijden. Nieuwe auto's hebben vaak weken of maanden levertijd. Een occasion die op voorraad staat, kan wel nog op tijd.
- Een contract van vijf jaar loopt door na 2030. Een auto die in december 2026 start, valt vanaf januari 2031 alsnog onder de heffing. Bij een contract van vijf jaar is dat bijna het hele laatste jaar.
- Een tijdelijke auto telt mee. Rijd je in een tijdelijke brandstofauto (voorloopauto) terwijl je wacht op je nieuwe auto? Dan betaalt de werkgever daarover ook pseudo-eindheffing, tenzij het overgangsrecht of de uitzondering voor kort gebruik geldt.
- Brandstofauto's worden minder waard. Als de zakelijke markt elektrisch wordt, zijn er minder kopers voor gebruikte benzine-leaseauto's. Dat drukt de restwaarde en dus de leaseprijs.
Kies je nu een auto voor de komende vijf jaar? Dan is elektrisch voor de meeste werkgevers en werknemers de veiligste keuze. Verderop rekenen we het uit. Wil je per se benzine of hybride? Dan is een mobiliteitsbudget met een eigen auto meestal slimmer dan nog snel een leaseauto, want daar zit geen einddatum op.
Uitzonderingen op de pseudo-eindheffing
In een paar situaties hoeft de werkgever geen pseudo-eindheffing te betalen, ook al gaat het om een brandstofauto.
| Situatie | Regel |
| Vervangend vervoer | Maximaal 14 kalenderdagen een vervangende auto, als de eigen auto van de zaak in onderhoud, reparatie of schadeherstel is of nieuwe banden krijgt. Langer dan 14 dagen? Dan telt de hele kalendermaand waarin dag 15 valt. |
| Kort gebruik | Maximaal 7 aaneengesloten kalenderdagen per jaar, per auto en per werkgever. Geldt tot en met 2030. Een tweede periode in hetzelfde jaar maakt de heffing over het hele jaar verschuldigd. |
| Lesauto's | Handgeschakelde lesauto's van rijscholen zijn vrijgesteld. |
| Taxi | Een losse taxirit valt niet onder de heffing. |
| Alleen zakelijk gebruik | Geen heffing als de auto aantoonbaar alleen zakelijk wordt gebruikt, zonder woon-werkverkeer. |
Geldt de pseudo-eindheffing voor DGA, zzp en eenmanszaak?
De heffing geldt alleen als er sprake is van een werkgever en een werknemer. Daarom maakt de rechtsvorm uit.
| Situatie | Pseudo-eindheffing? |
| Werknemer met auto van de zaak | Ja, de werkgever betaalt |
| DGA met auto van de eigen bv | Meestal wel. Een DGA is vaak werknemer van zijn bv, en dan betaalt de bv. |
| Zzp'er of eenmanszaak zonder personeel | Nee. Je bent geen werknemer van je eigen onderneming. |
| Vennoot in een vof of maat in een maatschap | Nee, voor de vennoten of maten zelf niet |
| Ondernemer met personeel | Ja, voor brandstofauto's die je aan je personeel geeft |
| Werknemer met mobiliteitsbudget en eigen auto | Nee. Het is jouw auto, geen auto van de zaak. |
Rijd je als zzp'er een brandstofauto op de zaak? Dan betaal je dus geen pseudo-eindheffing, maar wel gewoon bijtelling als je meer dan 500 kilometer per jaar privé rijdt. Twijfel je over jouw situatie, bijvoorbeeld als DGA? Bespreek het dan met je boekhouder of belastingadviseur.
Wat kun je nu doen?
Als werkgever: vijf stappen
- Breng je wagenpark in kaart. Welke auto's stoten CO2 uit, wanneer zijn ze ter beschikking gesteld en wanneer loopt het contract af?
- Reken de kosten door. Tel de pseudo-eindheffing op bij de leaseprijs en vergelijk dat met een elektrische auto. Kijk naar de totale kosten over de hele looptijd.
- Pas je autoregeling aan. Bijvoorbeeld met alleen elektrische auto's, afspraken over thuisladen en een vergoeding voor laadkosten.
- Overweeg een mobiliteitsbudget. Medewerkers krijgen dan een vast budget en regelen zelf hun vervoer. Je betaalt dan geen pseudo-eindheffing, ook niet als een medewerker zelf voor een benzine- of hybride auto kiest. Zo houd je medewerkers tevreden die (nog) niet elektrisch willen rijden.
- Regel je salarisadministratie. De heffing moet per maand worden berekend en komt in een aparte rubriek in de aangifte loonheffingen.
Als werknemer: drie opties
De werkgever betaalt de heffing, maar je merkt het wel. Veel bedrijven passen hun autoregeling aan. Grofweg heb je deze opties:
- Een elektrische auto van de zaak. Geen heffing voor je werkgever en een lagere bijtelling voor jou. Dat kan een nieuwe auto zijn, maar ook een jong gebruikte elektrische auto met een gunstig bijtellingspercentage.
- Een mobiliteitsbudget. Je krijgt een vast bedrag per maand en kiest zelf, bijvoorbeeld een eigen auto. Lees meer over het mobiliteitsbudget. Dat mag ook een benzine- of hybride auto zijn. Na een paar jaar verkoop je de auto en is de opbrengst voor jou.
- Een eigen auto met kilometervergoeding. Geen bijtelling en geen heffing, maar je betaalt de auto zelf. Zie kilometervergoeding en reiskostenvergoeding.
Toch benzine of hybride rijden? Steek het leasegeld in je eigen auto
Wil je per se benzine of hybride blijven rijden? Dan wordt een leaseauto steeds lastiger, omdat werkgevers die vanaf 2027 bijna niet meer aanbieden. Er is een slimmere constructie: je neemt geen auto van de zaak, maar kiest voor een mobiliteitsbudget en rijdt in je eigen auto.
Met een mobiliteitsbudget gaat dat geld naar jou:
- Je koopt zelf een (jong gebruikte) benzine- of hybride auto, bijvoorbeeld bij Vaartland.nl.
- Met autofinanciering spreid je de betaling. Je hoeft het bedrag dus niet in één keer neer te leggen.
- Je werkgever vergoedt je zakelijke kilometers en woon-werkverkeer onbelast, tot € 0,25 per kilometer. Uit je budget betaal je je maandtermijn, verzekering, brandstof en onderhoud.
- Je betaalt geen bijtelling en je werkgever geen pseudo-eindheffing.
- Het mooiste: verkoop of ruil je de auto na drie jaar in, dan steek je de restwaarde zelf in je zak.
Waarom een elektrische occasion nu slim is
Een elektrische auto ontloopt de pseudo-eindheffing helemaal. Een jong gebruikte elektrische auto heeft daarnaast een voordeel dat veel mensen niet kennen: het bijtellingspercentage staat vast.
De bijtelling van een elektrische occasion staat 60 maanden vast
Het bijtellingspercentage hangt af van de datum van eerste toelating, niet van het moment waarop jij de auto gaat rijden. Het percentage geldt 60 maanden, ook als de auto tussendoor van eigenaar wisselt. Een elektrische auto met eerste toelating in juni 2024 houdt dus tot en met juni 2029 de bijtelling van 2024.
| Eerste toelating elektrische auto | Bijtelling over de eerste € 30.000 | Daarboven |
| 2023 of 2024 | 16% | 22% |
| 2025 | 17% | 22% |
| 2026 | 18% | 22% |
| 2027 (nieuw) | 20% | 22% |
Een elektrische occasion uit 2023 of 2024 heeft dus een lagere bijtelling dan elke nieuwe elektrische auto die je in 2027 kunt kopen.
Meer voordelen van een elektrische occasion
- Lagere aanschafprijs. Ex-lease elektrische auto's van twee tot vier jaar oud zijn flink goedkoper dan nieuw. Bekijk onze ex-lease auto's.
- Lagere wegenbelasting. In 2027 en 2028 krijgen volledig elektrische personenauto's 30% korting op de motorrijtuigenbelasting.
- Lage kosten per kilometer, zeker als je thuis kunt laden. Lees meer over de kosten van een elektrische auto en over elektrisch rijden nu de salderingsregeling stopt.
- Zekerheid over de accu. Met een accutest zie je hoe gezond de accu nog is. Lees meer in onze blog over de SOH.
Bekijk onze elektrische occasions
Een greep uit ons aanbod
De juiste auto niet gevonden?
Bekijk ons volledige aanbod
Rekenvoorbeeld: benzine of elektrische occasion op de zaak
We vergelijken drie auto's met dezelfde catalogusprijs van € 40.000, die vanaf 2027 als auto van de zaak worden gereden.
| Nieuwe benzineauto | Nieuwe elektrische auto | Elektrische occasion (eerste toelating 2024) | |
| Bijtellingspercentage | 22% | 20% tot € 30.000, daarboven 22% | 16% tot € 30.000, daarboven 22% |
| Bijtelling per jaar (bruto, werknemer) | € 8.800 | € 8.200 | € 7.000 |
| Pseudo-eindheffing per jaar (werkgever) | € 4.800 | € 0 | € 0 |
De berekening van de occasion: 16% van € 30.000 is € 4.800, plus 22% van € 10.000 is € 2.200. Samen € 7.000.
Wat levert de elektrische occasion op ten opzichte van de nieuwe benzineauto?
- Werkgever: € 4.800 per jaar minder belasting, en meestal een lagere aanschaf- of leaseprijs.
- Werknemer: € 1.800 minder bruto bijtelling per jaar. Netto scheelt dat ongeveer € 680 tot € 890 per jaar, afhankelijk van je belastingschijf.
De cijfers zijn een indicatie. Bij een occasion telt altijd de oorspronkelijke catalogusprijs, niet de prijs die je betaalt.
Liever niet elektrisch? Dan is een benzine- of hybride auto van de zaak vanaf 2027 de duurste optie. Met een mobiliteitsbudget rijd je dezelfde auto als eigen auto, zonder bijtelling en zonder pseudo-eindheffing. Lees hoe het werkt in onze blog over het mobiliteitsbudget.
Bekijk onze elektrische occasions
Bij Vaartland.nl vind je jong gebruikte elektrische auto's voor werknemers, ondernemers en iedereen met een mobiliteitsbudget. Rijd je met een mobiliteitsbudget liever benzine of hybride? Ook die vind je in ons aanbod.
Wil je de aanschaf spreiden? Dat kan met financiering.
FAQ
Staat jouw vraag er niet tussen? Neem met ons op.
Meld je aan voor onze nieuwsbrief
Bij Vaartland.nl houden we je graag op de hoogte van updates uit de automarkt, de laatste nieuwtjes en handige weetjes. Meld je hieronder aan en we sturen je maximaal 2 nieuwsbrieven per maand.
Meer over Wetgeving
Hulp nodig?
Vandaag tot 22:00 uur beschikbaar!
maandag
08:00 - 22:00 uur
dinsdag
08:00 - 22:00 uur
woensdag
08:00 - 22:00 uur
donderdag
08:00 - 22:00 uur
vrijdag
08:00 - 22:00 uur
zaterdag
08:00 - 17:00 uur
zondag
10:00 - 20:00 uur
Al 40 jaar jouw vertrouwde occasion dealer, met 247.486 verkochte auto's waarvan 5.761 dit jaar.
Informatie
Copyright © 1986 - 2026

Hulp nodig?
Vandaag tot 22:00 uur beschikbaar!
Hoe wil je ons bereiken?
Bereikbaarheid
| Dag | Dag | Showroom | Support |
|---|---|---|---|
| ma | maandag | 09:00 - 18:00 | 08:00 - 22:00 |
| di | dinsdag | 09:00 - 18:00 | 08:00 - 22:00 |
| wo | woensdag | 09:00 - 18:00 | 08:00 - 22:00 |
| do | donderdag | 09:00 - 21:00 | 08:00 - 22:00 |
| vr | vrijdag | 09:00 - 18:00 | 08:00 - 22:00 |
| za | zaterdag | 09:00 - 17:00 | 08:00 - 17:00 |
| zo | zondag | Gesloten | 10:00 - 20:00 |
Veelgestelde vragen
- Wat zijn de showroom openingstijden?
- Hoe verloopt het online koopproces?
- Kan ik mijn huidige auto inruilen?
- Welke garanties biedt Vaartland.nl?
- Waar komen de auto's van vaartland.nl vandaan?